Produtores do Tocantins acumulam R$ 45 milhões em dívidas e deixam de plantar soja e milho
Agricultores de Porto Nacional e Silvanópolis relatam perdas nas safras, juros elevados e dificuldades para obter crédito e continuar produzindo
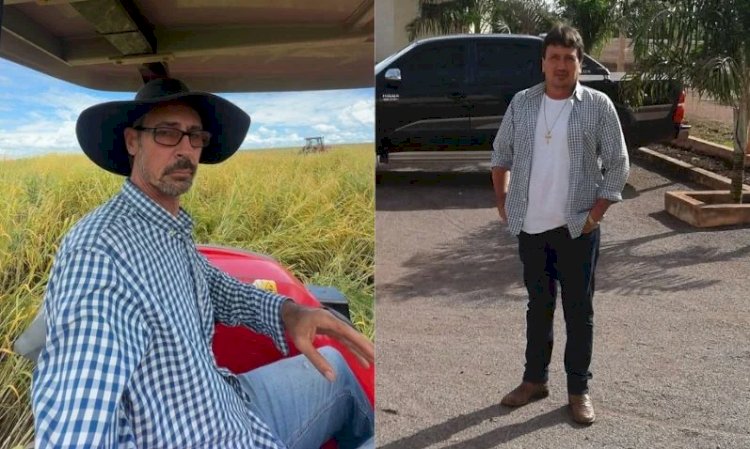
O acúmulo de dívidas, os juros elevados e as perdas na produção levaram agricultores do Tocantins a interromper suas atividades no campo. Em Porto Nacional e Silvanópolis, produtores de soja e milho relatam que a combinação de problemas climáticos, aumento dos custos e dificuldades para renegociar financiamentos comprometeu a capacidade de continuar plantando.
Os relatos foram apresentados em reportagem publicada pelo g1 nesta sexta-feira, 13, que investigou os fatores por trás do avanço da inadimplência rural no Brasil. Em agosto de 2026, o índice nacional chegou a 17,62%, o maior da série histórica do Banco Central. Em setembro, houve uma redução para 15,82%, percentual que ainda demonstra o elevado comprometimento das operações de crédito rural.
Um dos casos é o do produtor Paulo Sergio Vendrusculo, de Porto Nacional, que deixou de cultivar soja e milho após sucessivos prejuízos. Segundo ele, as dificuldades começaram com atrasos no fornecimento de fertilizantes durante o período da pandemia de Covid-19, que prejudicaram o manejo das lavouras e comprometeram o calendário agrícola.
Em uma das situações relatadas, um insumo previsto para setembro chegou apenas em dezembro, provocando perdas na soja e afetando também o plantio do milho. Nos anos seguintes, o excesso de chuvas agravou os problemas.
A produtividade, que antes alcançava entre 75 e 80 sacas por hectare, caiu para aproximadamente 50 sacas. Ao mesmo tempo, o preço recebido pela soja também diminuiu. O agricultor conta que chegou a vender o grão destinado à ração por R$ 55 a saca, quando anteriormente comercializava por R$ 105.
Com a redução da receita, Vendrusculo recorreu a novos financiamentos e renegociações para tentar manter a atividade. Entretanto, os juros das operações, que segundo ele variaram entre 14% e 20%, aumentaram o endividamento.
Atualmente, a dívida do produtor chega a R$ 38 milhões. Sem acesso a novos recursos para custear o plantio, ele deixou de produzir e passou a arrendar a propriedade para terceiros.
“A minha produção, se eu conseguisse plantar, eu conseguiria tirar R$ 10 milhões de renda por ano, líquido. Mas como é que eu vou plantar se eu não tenho recurso para plantar e o banco me travou?”, questionou em entrevista ao g1.
O agricultor afirma que tentou renegociar os débitos, mas não conseguiu condições que permitissem recuperar sua capacidade financeira. O caso chegou à Justiça, e ele busca o adiamento dos pagamentos com base nas regras do Manual de Crédito Rural (MCR).
Dívida de R$ 7 milhões leva produtor de Silvanópolis a interromper plantio
A situação também atinge o produtor de soja Airton Antônio Martinelli, de Silvanópolis, que acumula uma dívida de aproximadamente R$ 7 milhões.
Segundo ele, a baixa produtividade das lavouras e os preços de comercialização insuficientes para cobrir os custos tornaram a atividade economicamente inviável. Diante do risco de perder o patrimônio acumulado, o agricultor decidiu interromper o plantio e passou a trabalhar com um armazém.
“Eu vou parar enquanto ainda tem um pouco de patrimônio, para não ir embora tudo”, relatou ao g1.
Os dois casos mostram como o endividamento pode comprometer a continuidade das atividades agrícolas, mesmo em regiões com produção consolidada de grãos. Sem recursos para uma nova safra, o produtor perde a possibilidade de gerar receita com a própria lavoura e enfrenta dificuldades adicionais para regularizar os compromissos financeiros.
Queda dos preços e juros elevados pressionam produtores
O cenário enfrentado pelos agricultores tocantinenses acompanha uma crise mais ampla no financiamento rural brasileiro.
Segundo análise da L.E.K. Consulting apresentada na reportagem do g1, três fatores contribuíram para o agravamento do endividamento: a queda dos preços das commodities agrícolas após os patamares elevados de 2021 e 2022, o aumento dos custos de produção e do crédito, além dos prejuízos provocados por eventos climáticos.
Durante o período de valorização da soja e do milho, muitos produtores ampliaram investimentos em áreas de cultivo, máquinas e equipamentos. Parte dessa expansão foi financiada por empréstimos contratados em um cenário de juros mais baixos.
A partir de 2023, entretanto, a redução dos preços agrícolas, combinada com custos elevados e financiamentos mais caros, diminuiu as margens de lucro. Com isso, produtores passaram a enfrentar dificuldades tanto para quitar operações anteriores quanto para obter novos recursos de custeio.
Outro fator é a baixa cobertura do seguro rural. Conforme dados apresentados pelo pesquisador Pedro Loyola, da Fundação Getulio Vargas (FGV Agro), apenas cerca de 3% da área plantada no Brasil possui cobertura securitária. Isso significa que grande parte dos agricultores precisa absorver diretamente os prejuízos causados por secas, excesso de chuvas e outros eventos climáticos.
Renegociação de dívidas enfrenta obstáculos
Embora existam mecanismos de renegociação do crédito rural, produtores relatam dificuldades para atender às condições exigidas pelas instituições financeiras.
As regras do Manual de Crédito Rural permitem solicitar a prorrogação de financiamentos em determinadas situações, como perdas de safra provocadas por problemas climáticos. Entretanto, a análise depende da instituição credora e pode envolver exigências de garantias adicionais.
No caso de Vendrusculo, o produtor afirma que conseguiu uma renegociação com o Banco do Brasil em 2024, mas a ausência de um período de carência impediu sua recuperação financeira.
O governo federal também adotou medidas para ampliar a renegociação de débitos. Em 11 de novembro, o Senado aprovou a Medida Provisória nº 1.376/2026, que prevê condições para a regularização de dívidas rurais e a prorrogação do prazo de contratação de crédito destinado ao pagamento dessas operações.
No entanto, o acesso às condições depende de critérios específicos, entre eles a comprovação de perdas em pelo menos duas safras entre julho de 2020 e junho de 2025, além da aprovação da instituição financeira.
Vendrusculo relatou que não conseguiu se enquadrar nas medidas citadas na reportagem por ser considerado grande produtor.
Inadimplência também afeta resultados do Banco do Brasil
O avanço das dívidas rurais já aparece nos balanços das instituições financeiras. No terceiro trimestre de 2026, o Banco do Brasil registrou lucro líquido ajustado de R$ 1,27 bilhão, queda de 66,5% em relação ao mesmo período de 2025.
A presidenta do banco, Tarciana Medeiros, afirmou nesta quinta-feira, 12, que parte dos médios e grandes produtores inadimplentes não aderiu às propostas de renegociação oferecidas pela instituição.
Segundo o BB, apenas 15% dos clientes inadimplentes aderiram às condições previstas na MP nº 1.376/2026. O banco também informou que os atrasos estão concentrados principalmente entre produtores de soja, milho e pecuária do Centro-Oeste.
A avaliação da instituição provocou reação de representantes do agronegócio, que destacaram as perdas climáticas, a falta de uma política de seguro rural mais abrangente e as dificuldades econômicas enfrentadas pelos produtores.
Em nota, o Banco do Brasil ressaltou que 90% dos clientes da carteira do agronegócio mantêm seus pagamentos em dia e reafirmou o compromisso de continuar financiando o setor.
Para especialistas ouvidos pelo g1, a recuperação da capacidade de pagamento no campo depende de uma combinação de fatores, como redução dos custos de produção, melhora dos preços agrícolas, juros menores e condições climáticas favoráveis.
Enquanto isso, os relatos de Porto Nacional e Silvanópolis mostram que, para parte dos agricultores, as consequências do endividamento já ultrapassaram o atraso no pagamento das parcelas e chegaram à interrupção da própria produção.
Com informações do g1, reportagem de Vivian Souza com dados do Banco Central, Banco do Brasil e especialistas do setor.