ITR 2026: prazo termina e produtor rural que não declarou já está sujeito a multa
Declaração venceu em 30 de setembro; produtores e demais responsáveis por imóveis rurais que ainda não enviaram o documento ficam sujeitos a penalidade
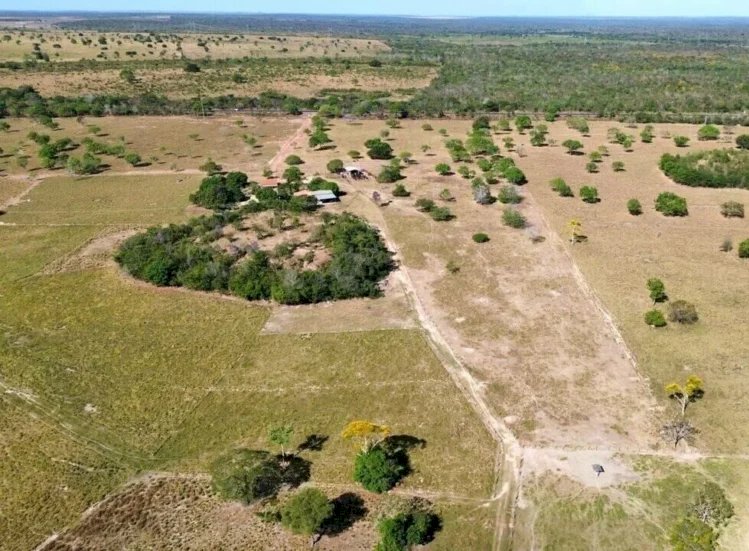
Fazenda em Colinas do Tocantins. (Foto: Ruraliza Negócios).
Terminou nesta quarta-feira, 30 de setembro, o prazo para entrega da Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) 2026. A obrigação alcança pessoas físicas e jurídicas proprietárias, titulares do domínio útil ou possuidoras de imóveis rurais, exceto nos casos de imunidade ou isenção previstos em lei.
Com o encerramento do prazo, quem estava obrigado a declarar e ainda não transmitiu o documento passa a ficar sujeito à multa por atraso.
Segundo a Receita Federal, a penalidade corresponde a 1% ao mês-calendário ou fração de atraso sobre o imposto devido, respeitado o valor mínimo de R$ 50.
Como fazer a declaração
Em 2026, a DITR passou a contar com o serviço digital Minhas Declarações do ITR, disponível na área de imóveis do Portal de Serviços da Receita Federal.
A ferramenta permite preencher e transmitir a declaração pela internet, tanto pelo computador quanto pelo celular, sem necessidade de instalar programa. O acesso é realizado por meio de conta gov.br nos níveis Prata ou Ouro.
Para pessoas físicas com imóveis rurais de até 100 hectares, também permanece disponível a opção de preenchimento pelo Programa ITR 2026, com transmissão pelo próprio programa ou pelo Receitanet.
Pagamento do imposto
O imposto apurado pode ser dividido em até quatro quotas mensais e sucessivas, desde que nenhuma parcela seja inferior a R$ 50.
Quando o valor total do imposto for inferior a R$ 100, o pagamento deve ser realizado em quota única. O vencimento da primeira parcela ou da quota única também ocorreu em 30 de setembro.
Caso o produtor identifique erro, omissão ou informação incorreta depois do envio, ainda é possível apresentar uma declaração retificadora, desde que não tenha sido iniciado procedimento de lançamento de ofício pela Receita Federal.